“Compre agora, pague depois” muda a 20 de novembro: o que a loja online deve rever antes da Black Friday
As prestações sem juros entram nas regras do crédito ao consumo a 20 de novembro, mas Portugal ainda não transpôs a diretiva. Veja o que rever na sua loja.
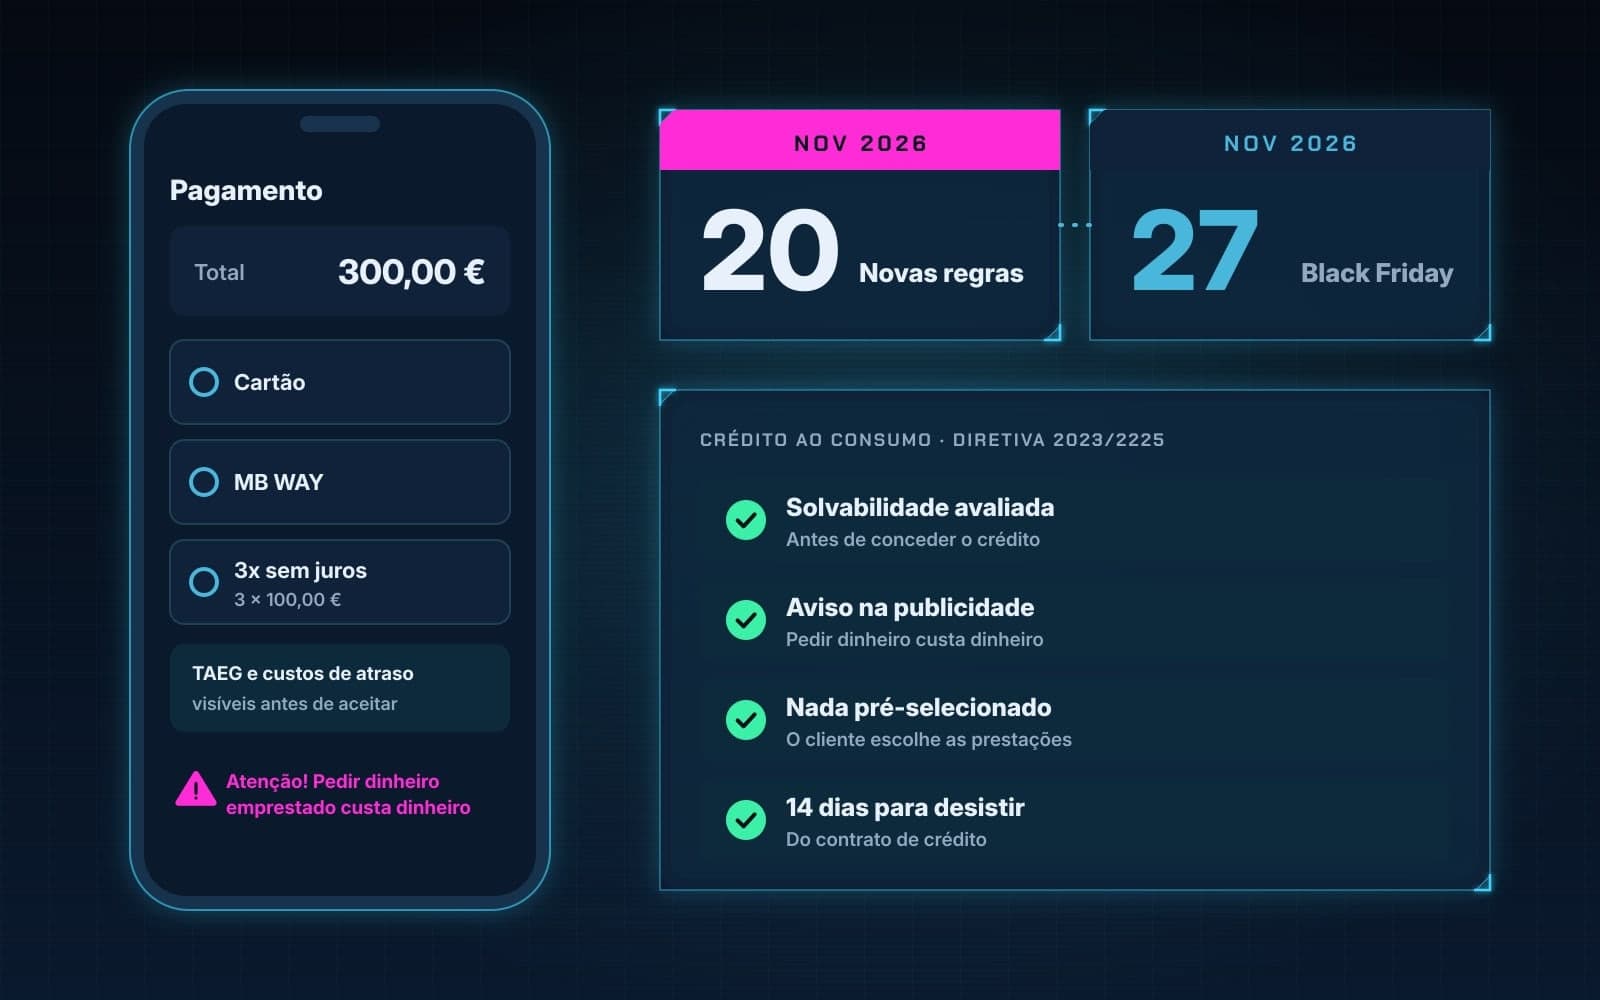
Dividir uma compra em três ou quatro prestações sem juros tornou-se uma opção comum no pagamento das lojas online. A partir de 20 de novembro de 2026, estes planos de "compre agora, pague depois" (buy now, pay later, ou BNPL) entram nas regras europeias do crédito ao consumo. A data chega uma semana antes da Black Friday, que este ano calha a 27 de novembro.
Há, no entanto, um pormenor importante: Portugal ainda não publicou a lei que aplica estas regras. Explicamos o que muda, em que ponto está a transposição e o que uma loja online deve rever já.
Este artigo é informativo e não constitui aconselhamento jurídico. Para o seu caso concreto, consulte um advogado.
O que diz a nova diretiva
A mudança vem da Diretiva (UE) 2023/2225, sobre os contratos de crédito aos consumidores, que substitui a diretiva de 2008. Em Portugal, as regras de 2008 foram transpostas pelo Decreto-Lei n.º 133/2009, que deixa de fora o crédito sem juros nem encargos e os empréstimos abaixo de 200 euros, como lembra o Ekonomista.
Segundo o Banco de Portugal, a nova diretiva passa a abranger os créditos de pequeno montante, até 200 euros, os produtos "compre agora, pague depois" e os créditos sem juros nem quaisquer outros encargos. A própria diretiva reconhece que estas soluções são muitas vezes oferecidas sem juros, e é precisamente por isso que as inclui.
As regras que mais tocam o momento da compra são estas:
- Avaliação da solvabilidade. Antes de conceder o crédito, o mutuante tem de verificar se o cliente consegue pagar. Se a decisão for automática, o consumidor pode pedir uma explicação e a intervenção de uma pessoa (artigo 18.º).
- Informação clara no ecrã. A primeira página da ficha de informação tem de mostrar, em destaque, o montante do crédito, as taxas de juro, a TAEG e os custos em caso de atraso, num formato legível no telemóvel, segundo o Banco de Portugal.
- Publicidade com aviso. A publicidade ao crédito tem de incluir a advertência "Atenção! Pedir dinheiro emprestado custa dinheiro", ou uma expressão equivalente (artigo 8.º). Ficam proibidos os anúncios que sugerem que o crédito melhora a situação financeira.
- Nada pré-selecionado. O consentimento para um contrato de crédito não pode ser presumido através de opções predefinidas, incluindo as já assinaladas (artigo 15.º).
- Prazo para desistir. O consumidor tem 14 dias de calendário para revogar o contrato de crédito sem indicar motivo (artigo 26.º).
Portugal ainda não transpôs a diretiva
Os Estados-Membros tinham até 20 de novembro de 2025 para adotar e publicar a lei nacional, e devem aplicá-la a partir de 20 de novembro de 2026 (artigo 48.º). Portugal falhou o primeiro prazo.
Segundo o Jornal Económico, a Comissão Europeia enviou em janeiro de 2026 uma carta de notificação formal a 23 países. A 1 de outubro de 2026 seguiu-se um parecer fundamentado a 16 Estados-Membros, Portugal incluído, que têm agora dois meses para adotar as medidas necessárias antes de um possível processo no Tribunal de Justiça da União Europeia.
Na base oficial EUR-Lex das medidas nacionais de transposição, consultada a 18 de outubro de 2026, Portugal não tem nenhuma medida comunicada. Sabe-se que a Direção-Geral do Consumidor pediu contributos ao setor, como mostra o parecer da Associação Portuguesa de Bancos, mas não há lei publicada em Diário da República.
O que isto significa na prática? Uma diretiva dirige-se aos Estados, não às empresas. Sem lei nacional, as novas obrigações não passam automaticamente para os contratos entre consumidores e empresas financeiras, como explica o Ekonomista. A lei pode, no entanto, ser publicada a qualquer momento. Para uma loja, o mais prudente é preparar-se como se as regras se aplicassem a 20 de novembro.
O que fica de fora: o pagamento diferido pela própria loja
Nem todo o "pague depois" é crédito ao consumo. A diretiva exclui o pagamento diferido em que é a própria loja que dá tempo ao cliente para pagar, sem que um terceiro disponibilize o crédito, sem juros nem outros encargos (apenas custos limitados por atraso) e com pagamento integral no prazo de 50 dias após a entrega (artigo 2.º).
Para as lojas online que não sejam micro, pequenas ou médias empresas, a exclusão só vale se o pagamento for feito no prazo de 14 dias. Em resumo: se o plano passa por uma empresa financeira parceira, está abrangido. Se é a sua loja a deixar pagar mais tarde, nas condições acima, pode ficar de fora.
O que rever na sua loja online antes da Black Friday
A maior parte das obrigações recai sobre quem concede o crédito, não sobre a loja. Mas é na loja que o cliente vê a oferta, e há pontos que dependem de si.
- Saiba exatamente o que oferece. Liste os métodos de pagamento em prestações da sua loja e confirme quem concede o crédito em cada um: a sua empresa ou um parceiro financeiro.
- Fale com o fornecedor do plano. Pergunte como vai cumprir as novas regras e quando atualiza o módulo da sua plataforma, seja WooCommerce, Shopify ou outra. Atualize-o antes do pico de vendas, não durante.
- Reveja as mensagens de "3x sem juros". Faixas, páginas de produto, newsletters e anúncios com prestações passam a ser publicidade ao crédito. Peça ao fornecedor os textos e os elementos gráficos aprovados, com a advertência sobre o custo do crédito, e evite frases que sugiram que o crédito melhora as finanças do cliente ou que realcem a facilidade e a rapidez de o obter, que a diretiva permite aos Estados proibir.
- Nada pré-selecionado no pagamento. O pagamento em prestações não deve aparecer já escolhido no checkout. O cliente tem de o escolher ativamente.
- Não esconda a informação no telemóvel. Se o seu checkout abre janelas ou passos do parceiro, teste-os num telemóvel e confirme que o valor total, o número de prestações e os custos de atraso são visíveis.
- Alinhe devoluções e desistências. O direito de livre resolução da compra (14 dias, em regra) é diferente do direito de revogar o crédito. A diretiva prevê ainda que, num crédito ligado à compra de um bem com uma política de devolução superior a 14 dias, o prazo para desistir do crédito acompanha essa política. Se a sua loja dá 30 dias para devolver, comunique-o ao parceiro. Explicámos as regras da compra em Botão de livre resolução na loja online.
Para o resto da preparação (stocks, velocidade do site, campanhas e apoio ao cliente), veja o nosso guia Black Friday e Natal 2026: como preparar a loja online. Se ainda está a escolher os meios de pagamento, o artigo Criar uma loja online em Portugal resume custos e opções. E para as restantes obrigações legais do site, leia O que o site da sua empresa tem de mostrar por lei.
Em resumo
A Diretiva (UE) 2023/2225 aplica-se a partir de 20 de novembro de 2026 e traz para as regras do crédito ao consumo os planos "compre agora, pague depois", os créditos sem juros e os de valor inferior a 200 euros. Portugal ainda não publicou a lei de transposição, e a 1 de outubro recebeu um parecer fundamentado de Bruxelas com dois meses para agir. Para uma loja online, o passo prático é falar com o fornecedor do plano em prestações, rever as mensagens de "sem juros" e garantir que nada aparece pré-selecionado no checkout antes da Black Friday de 27 de novembro.
Quer a loja pronta para a Black Friday?
A MarcaWeb cria e mantém lojas online à medida para empresas em Portugal. Comece pela nossa auditoria gratuita, que analisa a segurança e o desempenho do seu site, ou fale connosco: escreva para info@marcaweb.pt ou ligue para o +351 920 260 897.